DE LA EXPERIENCIA DE INTOSAI Y ESPAÑA AL DEBATE EN MÉXICO: LA AUDITORÍA DE DESEMPEÑO AVANZA HACIA LA EVALUACIÓN, EL IMPACTO Y LA GENERACIÓN DE VALOR PÚBLICO
Durante mucho tiempo, hablar de auditoría de desempeño significaba pensar en economía, eficiencia y eficacia, comunmente conocidas como las 3E, las cuales constituyen una base fundamental para determinar si los recursos públicos se utilizaron de manera adecuada y si las instituciones alcanzaron los objetivos que originaron su intervención; sin embargo, para mejorar la gestión publica, debemos cuestionar si
¿Los resultados de la gestión pública, independientemente de las 3E, se tradujo en mejoras para la sociedad?
Responder esta pregunta exige revisar cómo se definieron los objetivos y si los resultados alcanzados corresponden al problema que se buscaba atender, por lo que representa un cambio profundo en la manera de planear y conducir la auditoría, no se trata de abandonar las 3E, sino de reconocer que éstas constituyen el punto de partida, si bien en una auditoría se puede determinar que un programa utilizó sus recursos de manera económica, que sus procesos fueron eficientes y que se cumplieron las metas establecidas, no necesariamente significa que se atendió un problema público.
Suponiendo que un municipio estableció como objetivo mejorar la recolección de basura, adquirió vehículos, incrementó las toneladas recolectadas, amplió las rutas y cumplió el 100% de las metas establecidas, desde una perspectiva tradicional, parecerian existir elementos para determinar un desempeño favorable; sin embargo, el verdadero tema de evaluación seria conocer si mejoró el servicio que recibió la población; si las quejas ciudadanas permanecieron constantes; si existen zonas que continúan sin recibir el servicio y si la disposición final genera problemas ambientales, el cumplimiento de las metas operativas no necesariamente se traduce en una solución o atención al problema que origina la intervención del Estado en la materia.
La diferencia se encuentra entre “hacer” y “lograr para generar valor” para producir el cambio esperado
Actualmente, en el ambito internacional, las entidades fiscalizadoras superiores está incorporando progresivamente enfoques de evaluación de políticas públicas, análisis de impacto, análisis de datos y metodologías interdisciplinarias.
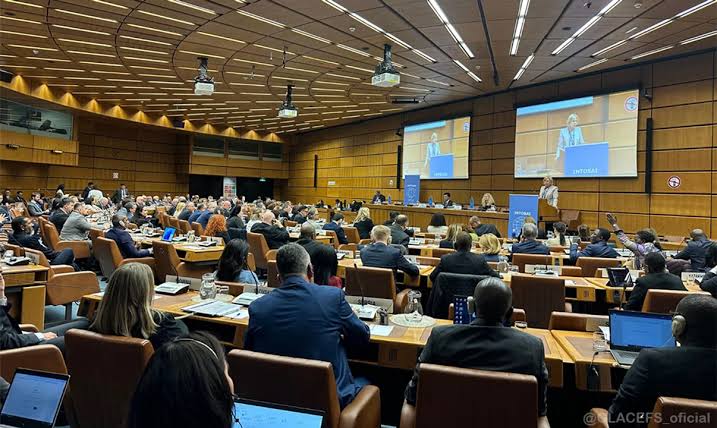
En un artículo publicado en 2026 por la INTOSAI Journal,[1] elaborado por un auditor del Tribunal de Cuentas de España, se señala la evolución de las evaluaciones tradicionales de economía, eficiencia y eficacia hacia enfoques orientados a evaluación, análisis de impacto, riesgos y políticas públicas basadas en evidencia. Entre las herramientas identificadas se encuentran modelos econométricos, análisis geoespacial, inteligencia artificial, triangulación de datos y métodos participativos.
Por otro lado, la propia INTOSAI Performance Audit Subcommittee ha colocado entre los principales retos para los proximos años la implementación de estándares, la sostenibilidad y la inteligencia artificial, lo que denota que la auditoría de desempeño está ampliando su campo de acción; no obstante, esto no implica considerar obsoletas las 3E, las ISSAI 300 continúan estableciendo los principios fundamentales de la auditoría de desempeño alrededor de economía, eficiencia y eficacia, el reto está en utilizar esas dimensiones dentro de problemas públicos cada vez más complejos, si bien la Economía permite analizar si los recursos se obtuvieron al menor costo; la Eficiencia la relación entre recursos y productos y la Eficacia la determinarcion de si los objetivos fueron alcanzados, cuando hablamos de políticas públicas complejas surge una dimensión adicional:
¿Los resultados contribuyeron a modificar la situación que originó la intervención gubernamental?
Durante mucho tiempo, la auditoría y la evaluación de políticas públicas se desarrollaron como disciplinas relacionadas, pero diferenciadas entre si, esa frontera comienza a desdibujarse, si bien la auditoría aporta independencia, evidencia, criterios, metodología y rendición de cuentas, bajo el principio de anualidad; la evaluación aporta herramientas para comprender relaciones causales, resultados, impactos, pertinencia y sostenibilidad en el tiempo, esta combinación puede producir trabajos de fiscalización mucho más útiles y de valor para la sociedad y el cambio esperado de la intervención pública.
Por ejemplo, si un gobierno implementa un programa para disminuir la deserción escolar, no basta con verificar cuántas becas fueron entregadas, la relevancia de la auditoría radica en revisar, en funcion de la logica causal, los recursos, las becas, la permanencia escolar de los alumnos, la conclusión de los estudios e, incluso, la mejoria en las condiciones de las oportunidades en el futuro.
En ese sentido, es importante considerar que uno de los riesgos de la gestión pública tradicional es convertir los indicadores en objetivos por sí mismos y no considerar que un indicador puede mejorar sin que el problema público necesariamente haya desaparecido. Por eso, una auditoría de desempeño, orientada a resultados, debe preguntarse también si el indicador mide realmente el problema; si la meta responde a la magnitud del fenómeno en estudio; si el resultado es sostenible en el tiempo, y si existe evidencia de que la intervención produjo el cambio observado, considerando los factores externos, los beneficiarios seleccionados y la población excluida de la atención.
Estas preguntas buscan evitar conclusiones basadas únicamente en cifras que, aun siendo correctas, puedan ofrecer una visión incompleta del problema y concluir en recomendaciones poco útiles. La auditoría de desempeño debe examinar cómo el diseño del programa, su ejecución y las condiciones externas influyen en los resultados; para ello, se requiere analizar los indicadores y metas en relación con el problema que se busca atender, así como identificar qué cambios pueden explicarse por la intervención y cuáles responden a otros factores.
Por otro lado, la INTOSAI señaló, en 2026,[2] que el análisis de datos puede ayudar a identificar tendencias, diferencias entre regiones o grupos de población y posibles discrepancias entre objetivos y resultados; asimismo, destaca que el valor no proviene de tener más datos, sino de relacionarlos con preguntas de auditoría claras.
La evolución reciente del Tribunal de Cuentas de España[3] ofrece un ejemplo interesante, en junio de 2026 entraron en vigor nuevas Normas de Fiscalización que incorporan, entre otras novedades, la posibilidad de utilizar enfoques evaluadores en las fiscalizaciones operativas (desempeño), incluyendo criterios y técnicas propios de la evaluación de políticas y programas públicos. También se incorporan elementos relacionados con planificación estratégica y participación ciudadana en la programación fiscalizadora; además, el Tribunal mantiene programas específicos de formación en evaluación de políticas públicas aplicada a la fiscalización, incluyendo auditorías operativas e inteligencia artificial esto resulta significativo porque muestra que la evolución de la auditoría de desempeño no es solamente una discusión académica, sino que está comenzando a reflejarse en los marcos institucionales y metodológicos de las entidades fiscalizadoras.
En México, esta transformación representa una oportunidad, la auditoría de desempeño puede fortalecer su contribución a la rendición de cuentas si, además de identificar desviaciones o áreas de oportunidad, genera conocimiento sobre qué funciona, qué no funciona y por qué, esto resulta particularmente importante en los gobiernos estatales y municipales, donde existen grandes diferencias en capacidades institucionales, disponibilidad de información y madurez de los sistemas de control.
En ese sentido, el desafío no consiste en mejorar los procedimientos de auditoría, sino en fortalecer la capacidad para formular preguntas relevantes en función del fenomeno problemático, ya que una auditoría puede ser técnicamente impecable y, al mismo tiempo, tener un impacto limitado si no aborda el cambio en la sociedad.
Los resultados muestran lo que se logró; el impacto lo que cambió y el valor público, por qué ese cambio verdaderamente importa.
[1] Campos Lacoba, A. (2026). Enfoques innovadores en la auditoría de desempeño: Lecciones comparadas de las Entidades Fiscalizadoras Superiores, INTOSAI Journal, disponible en: https://www.intosaijournal.org/es/journal-entry/innovative-approaches-in-performance-auditing-comparative-lessons-from-supreme-audit-institutions/, consultado el 29 de septiembre de 2026.
[2] Luketić, M. (2026). Making a Difference Through Data: How Data Analysis Enhances Performance Audits and Evaluations, INTOSAI Journal, disponible en: https://intosaijournal.org/journal-entry/making-a-difference-through-data-how-data-analysis-enhances-performance-audits-and-evaluations/, consultado el 29 de septiembre de 2026.
[3] Tribunal de Cuentas (2026). El Tribunal de Cuentas pone en marcha nuevas Normas de Fiscalización centradas en la calidad, la evaluación y la adaptación a los nuevos retos del control público, disponible en: https://www.tcu.es/es/Comunicacion-y-Espacio-Divulgativo/El-Tribunal-de-Cuentas-pone-en-marcha-nuevas-Normas-de-Fiscalizacion-centradas-en-la-calidad-la-evaluacion-y-la-adaptacion-a-los-nuevos-retos-del-control-publico/, consultado el 29 de septiembre de 2026.