La Ilusión de la Accesibilidad: Evolución Financiera y Demográfica del Acceso a la Vivienda en la CDMX
En el análisis continuo de las políticas públicas, el desempeño institucional y las variables socioeconómicas que determinan el bienestar de la sociedad mexicana, la accesibilidad a la vivienda constituye un indicador crítico. Evaluar la capacidad de las nuevas generaciones para adquirir un patrimonio no es únicamente un ejercicio numérico; es una auditoría directa a la sostenibilidad de los modelos de desarrollo urbano y salarial del país.
Recientemente, datos divulgados por Expansión expusieron una cifra preocupante para la Ciudad de México: en 2026, un profesional joven perteneciente a la generación Millennial requiere ingresos mensuales superiores a los $85,800 pesos para financiar un departamento básico de 60 metros cuadrados, un umbral que alcanza a menos del 3.7% de la población ocupada de ese rango de edad. Para comprender la magnitud de esta brecha, es indispensable analizar cómo ha evolucionado la relación entre el ingreso, el crédito y el costo del suelo a lo largo de los últimos 50 años.
1. La Fotografía de 2026: Diagnóstico de la Crisis Actual
El ejercicio financiero presentado a mediados de 2026 toma como referencia el valor promedio del metro cuadrado en la Ciudad de México, ubicado en $59,295 pesos según el Indicador Banorte de Precios de la Vivienda, tras un incremento anual del 4.2%.
Bajo estas condiciones, la dinámica para adquirir un inmueble de 60 m² implica las siguientes barreras financieras:
- Valor total del inmueble: Estimado en $3,557,700 pesos.
- Enganche requerido (20%): Se requiere desembolsar inicialmente $711,540 pesos, lo que equivale a 74.25 salarios mínimos mensuales.
- Monto a financiar: $2,846,160 pesos mediante crédito hipotecario.
- Carga mensual: Considerando una tasa de interés hipotecaria promedio del 11.33% anual (reportada por Banco de México a un plazo de 20 años), la mensualidad asciende a $30,020 pesos.
- Ingreso mínimo necesario: Siguiendo el criterio prudencial de no destinar más del 35% del ingreso bruto a la vivienda, el comprador requiere percibir $85,770 a $85,800 pesos mensuales.
“La Encuesta Nacional de Ocupación y Empleo (ENOE) del INEGI revela que de los 1.1 millones de trabajadores de 30 a 39 años en la CDMX, apenas el 3.7% de quienes reportan ingresos percibe más de 5 salarios mínimos (más de $47,912 pesos). Por tanto, el subconjunto que alcanza los $85,800 pesos necesarios representa una fracción marginal de la población activa.”
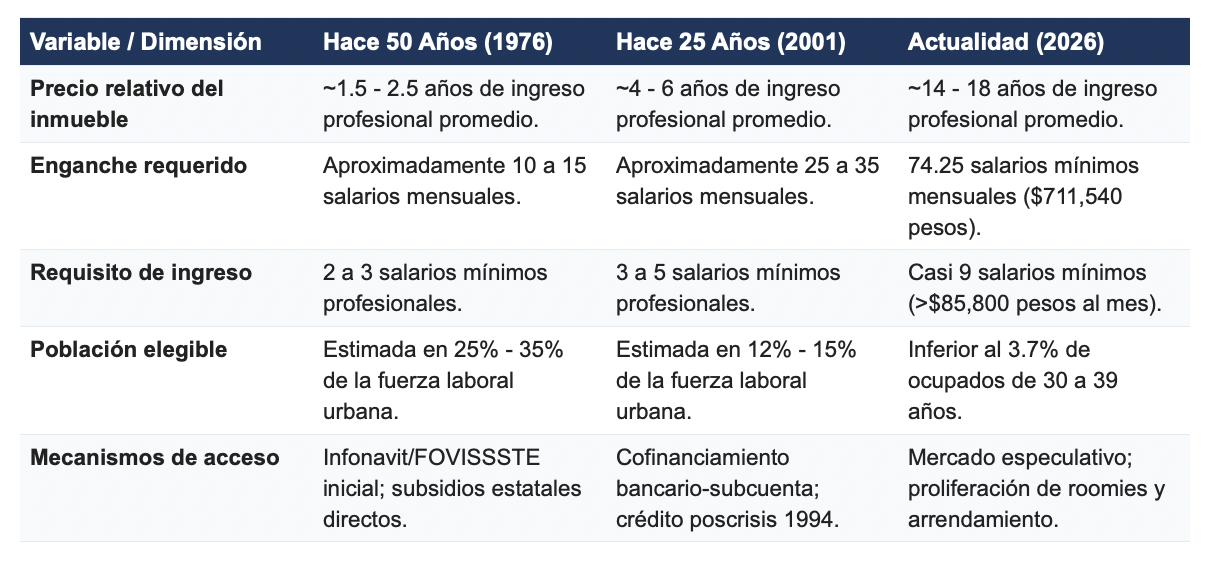
2. Comparativo Histórico: 1976 vs. 2001 vs. 2026
La transformación de los requisitos de presentación de datos e indicadores macroeconómicos permite contrastar el esfuerzo relativo que requería un trabajador para adquirir una vivienda equivalente hace medio siglo, hace un cuarto de siglo y en la actualidad.
3. Consideraciones y Evaluación del Desempeño Público
Desde la perspectiva de la auditoría al desempeño y el análisis actuarial, el fenómeno actual refleja una desvinculación estructural entre el crecimiento de los salarios reales y la inflación del activo inmobiliario. Mientras que en 1976 los esquemas de financiamiento estaban orientados a la creación de patrimonio de clase media como pilar de estabilidad social, y en 2001 el sistema financiero buscaba la eficiencia del crédito tras la apertura económica, en 2026 la vivienda ha mutado prioritariamente hacia un activo financiero de inversión desconectado del poder adquisitivo local.
Esta distorsión genera efectos secundarios medibles:
1. Saturación del espacio sin propiedad: Inquilinos que optan por cohabitar para dividir costos de renta, postergando indefinidamente la creación de un patrimonio propio.
2. Desplazamiento periférico: Expulsión de la fuerza laboral joven hacia zonas con menor infraestructura y mayores costos de transporte, reduciendo la productividad y calidad de vida.
3. Riesgo actuarial de retiros: Generaciones que llegarán a la etapa de retiro sin un inmueble propio liquidado, incrementando la vulnerabilidad financiera en la vejez.
Conclusión
El análisis de los datos requeridos e indicadores de accesibilidad a lo largo de cinco décadas demuestra que el problema de la vivienda en la Ciudad de México no es un ajuste coyuntural de mercado, sino una falla estructural de accesibilidad. Garantizar el derecho a la vivienda y restaurar la viabilidad financiera para las nuevas generaciones debe ser una prioridad en las agendas de evaluación de políticas públicas y auditoría de desempeño del Estado mexicano.
Referencias
1. ExpansiónMx. (2026). Análisis sobre accesibilidad de vivienda para Millennials en la Ciudad de México e Indicador Banorte de Precios de la Vivienda [Publicación y video informativo]. LinkedIn: https://lnkd.in/p/g-usstvj
2. Instituto Nacional de Estadística y Geografía (INEGI). (2026). Encuesta Nacional de Ocupación y Empleo (ENOE), Primer Trimestre de 2026. Datos de población ocupada por nivel de ingresos en la Ciudad de México.
3. Banco de México (Banxico). (2026). Reporte de Tasas de Interés Promedio para Créditos Hipotecarios (Junio de 2026).