Del escenario climático al impacto financiero
El verdadero desafío no es únicamente identificar el riesgo climático, sino traducirlo en consecuencias financieras que puedan medirse, explicarse y utilizarse para tomar decisiones.
Durante mucho tiempo, el cambio climático se trató principalmente como un tema ambiental, de sostenibilidad o de responsabilidad corporativa. Sin embargo, esa percepción está cambiando. Para las empresas, y particularmente para las instituciones financieras y aseguradoras, el riesgo climático puede manifestarse en variables mucho más familiares para quienes trabajan en finanzas: flujos de efectivo, valuaciones, costos, siniestralidad, mortalidad, morbilidad, disponibilidad de reaseguro, necesidades de capital, solvencia y, en última instancia, viabilidad de productos y modelos de negocio.
Una de las principales lecciones que he observado desde mi práctica profesional en Suiza y en el ámbito internacional es que el reto ya no consiste solamente en reconocer que existe un riesgo climático. El desafío es traducirlo en consecuencias financieras que puedan medirse, analizarse, explicarse y utilizarse para tomar decisiones.
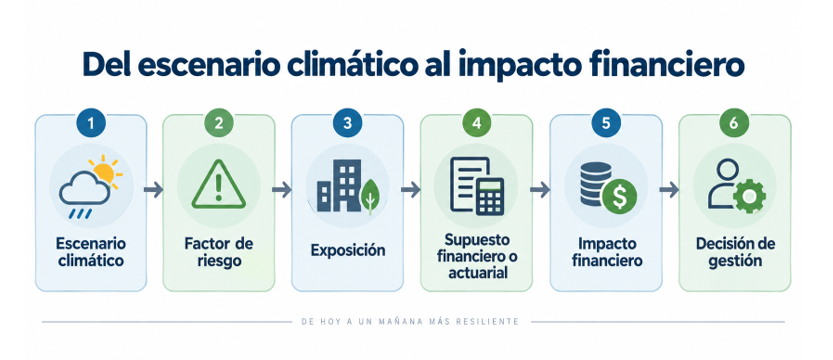
Un escenario climático, por sí mismo, no indica cuál será la pérdida futura de una empresa, su flujo de efectivo, su índice de siniestralidad o su posición de solvencia. Entre el escenario y el resultado financiero existe un importante problema de traducción. Para la profesión contable mexicana, esta cuestión adquiere ahora especial relevancia.
México entra en una nueva etapa de información de sostenibilidadEl entorno normativo mexicano ha evolucionado de manera importante. El CINIF promulgó en mayo de 2024 la NIS A-1, Marco Conceptual de las Normas de Información de Sostenibilidad, y la NIS B-1, Indicadores Básicos de Sostenibilidad. Ambas entraron en vigor el 1 de enero de 2025. La NIS B-1 establece un conjunto de indicadores básicos ambientales, sociales y de gobernanza y los presenta como un punto de partida para identificar riesgos y oportunidades relacionados con la sostenibilidad y desarrollar la infraestructura necesaria para administrarlos. [1]
Paralelamente, la Comisión Nacional Bancaria y de Valores modificó en enero de 2025 las disposiciones aplicables a emisoras. El artículo 82 Bis establece que las emisoras comprendidas en la disposición deben elaborar información de sostenibilidad de acuerdo con las Normas NIIF de Información a Revelar sobre Sostenibilidad, incluyendo la NIIF S1 y la NIIF S2. La primera presentación corresponde a 2026 respecto de la información anual de 2025. La disposición prevé una transición en materia de aseguramiento: para la información presentada en 2026 puede omitirse el aseguramiento externo; para la presentada en 2027 respecto de 2026 se exige al menos aseguramiento limitado; posteriormente se exige aseguramiento razonable. La propia disposición contiene reglas específicas para entidades financieras que actúen como emisoras. [2]
Estos desarrollos no significan únicamente la aparición de un nuevo reporte. Implican una conexión más estrecha entre sostenibilidad, administración de riesgos, información financiera y control interno.
El escenario climático no es el resultado financieroSupongamos que una empresa determina que, bajo determinado escenario, aumentarán la temperatura media y la frecuencia de olas de calor en ciertas regiones. Desde una perspectiva científica, esa información puede ser muy relevante. Desde una perspectiva financiera todavía faltan varios pasos.
· ¿Qué activos y operaciones están expuestos en esas regiones?
· ¿Cómo podría cambiar su productividad o disponibilidad?
· ¿Aumentarán los costos de refrigeración, mantenimiento o aseguramiento?
· ¿Podrían producirse interrupciones en la operación o en las cadenas de suministro?
· ¿Se verá afectada la salud o productividad de los trabajadores?
· ¿Qué efecto podría tener todo ello sobre ingresos, costos, activos o flujos de efectivo?
En seguros, las preguntas son igualmente concretas: ¿podría aumentar la frecuencia o severidad de ciertos siniestros?, ¿se modificarían patrones de mortalidad o morbilidad?, ¿qué exposiciones geográficas resultarían más vulnerables?, ¿qué supuestos deberían someterse a estrés y para qué horizonte temporal? El riesgo de transición plantea otra clase de preguntas. Cambios regulatorios, precios del carbono, transformación tecnológica, costos de energía y cambios en el comportamiento de consumidores pueden afectar valuaciones, riesgo crediticio, cadenas de suministro y demanda futura.
Por ello, seleccionar un escenario es apenas el inicio del ejercicio.
NIIF S2 eleva la importancia del análisis de escenariosLa NIIF S2 exige revelar información sobre riesgos y oportunidades relacionados con el clima que podrían razonablemente afectar las perspectivas de una entidad, incluidos sus flujos de efectivo, acceso a financiamiento o costo de capital en el corto, mediano o largo plazo. También exige información que permita entender la resiliencia de la estrategia y del modelo de negocio ante cambios, desarrollos e incertidumbres relacionados con el clima. [3]
Para evaluar esa resiliencia, la NIIF S2 requiere utilizar análisis de escenarios climáticos. El enfoque debe ser proporcional a las circunstancias de la entidad: la Fundación IFRS destaca mecanismos de proporcionalidad que permiten elegir un método acorde con la exposición de la entidad y con sus habilidades, capacidades y recursos. [4]
La calidad de la revelación dependerá, en buena medida, de la calidad del proceso analítico que la sustenta.
Un reporte puede estar formalmente bien presentado y, sin embargo, apoyarse en una cadena de supuestos débil, poco documentada o difícil de defender. Esto convierte el análisis de escenarios en un tema de modelación, gobierno y control, no solamente de redacción de revelaciones.
Una lección desde Suiza: acercar el clima a la gestión de riesgosLa experiencia suiza ofrece un ejemplo útil, aunque no debe extrapolarse automáticamente al marco mexicano. La Circular FINMA 2026/1 sobre riesgos financieros relacionados con la naturaleza establece expectativas para bancos y aseguradoras respecto de la gestión de riesgos climáticos y otros riesgos relacionados con la naturaleza. La circular entra en vigor de manera escalonada desde el 1 de enero de 2026 y aplica un enfoque proporcional, con mayores expectativas para instituciones grandes y complejas. [5]
La enseñanza no consiste en que México deba copiar la regulación suiza. “Copiar y pegar” puede ser útil en informática—y aún allí conviene hacerlo con reservas—, pero no es una estrategia regulatoria. La lección es más general: cuando el riesgo climático adquiere relevancia financiera, deja de pertenecer exclusivamente al área de sostenibilidad. Entra progresivamente en los procesos ordinarios de administración de riesgos, planeación, valuación, control, gobierno corporativo y toma de decisiones.
El reporte debería ser la salida del proceso, no el punto de partidaCuando una empresa prepara una revelación indicando que determinada operación, activo o portafolio presenta una exposición material al riesgo climático, deberían poder responderse algunas preguntas básicas:
· ¿Cómo se definió la materialidad?
· ¿Qué exposición se utilizó?
· ¿Qué escenario se aplicó y por qué?
· ¿Qué horizonte temporal se consideró?
· ¿Cómo se trataron las concentraciones geográficas?
· ¿Qué supuestos conectan la variable climática con el efecto financiero?
· ¿Qué ocurre bajo otro escenario razonablemente posible?
· ¿Son consistentes los supuestos con los utilizados en administración de riesgos, planeación financiera y estrategia?
Estas preguntas surgieron originalmente en mi trabajo desde la perspectiva actuarial, pero son igualmente relevantes para la preparación, revisión y aseguramiento de información de sostenibilidad. El mejor enfoque no es comenzar con una plantilla de revelación y trabajar hacia atrás para llenar sus apartados.
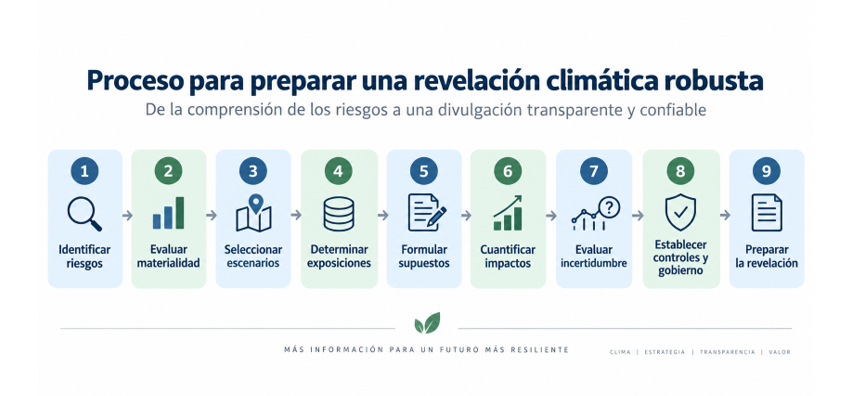
El reporte se convierte entonces en la expresión externa de un proceso interno coherente.
La incertidumbre no debe ocultarseLos análisis climáticos contienen varias capas de incertidumbre. Existe incertidumbre sobre la evolución física del clima. En los escenarios de transición existe incertidumbre sobre política pública, tecnología, precios y comportamiento. Al traducir esos factores hacia una exposición empresarial aparece otra capa. Y cuando finalmente se cuantifica su impacto financiero se incorporan supuestos adicionales.
Un buen modelo no elimina estas incertidumbres. Las hace visibles.
Para la profesión contable, esto es especialmente relevante. A medida que la información de sostenibilidad se incorpore a procesos de revisión y aseguramiento, será cada vez más importante identificar el origen de los datos, justificar supuestos, conservar trazabilidad, explicar metodologías y documentar juicios. Las guías de implementación publicadas por el CINIF para la NIS B-1 subrayan precisamente la importancia de controles internos y de contar con documentación que garantice la trazabilidad de la información. [6]
El reto, por tanto, no es únicamente desarrollar modelos más sofisticados. En muchos casos será más importante desarrollar modelos comprensibles, documentados, reproducibles y adecuados para la decisión que se pretende apoyar.
Una oportunidad para la profesión contableNo considero que los contadores deban convertirse en climatólogos, del mismo modo que los actuarios tampoco necesitan hacerlo. Pero ambas profesiones necesitan entender suficientemente bien los escenarios climáticos para formular preguntas críticas sobre su uso.
Necesitamos comprender qué riesgos físicos y de transición son relevantes; cómo se transmiten hacia una organización; cuáles pueden afectar su posición financiera, desempeño o flujos de efectivo; qué supuestos permiten cuantificarlos; qué incertidumbre contienen esos supuestos; y cómo deben conectarse los resultados con la administración de riesgos y la estrategia.
Para los actuarios, esto significa traducir el riesgo climático al lenguaje de siniestros, reservas, precios, capital y solvencia. Para contadores y profesionales financieros significa conectarlo con valuaciones, flujos, deterioros, estimaciones, planeación y revelaciones. Son disciplinas diferentes, pero el problema subyacente es el mismo: transformar un futuro incierto en información útil para tomar decisiones.
De revelar el riesgo a entenderloMéxico ya ha dado pasos importantes en materia de información de sostenibilidad. Las NIS del CINIF y la incorporación de NIIF S1 y NIIF S2 en las disposiciones aplicables a emisoras muestran una dirección clara hacia información más estructurada y conectada con la toma de decisiones.
La siguiente etapa será más difícil: pasar de reportar indicadores y describir riesgos a entender cómo esos riesgos pueden afectar realmente a la empresa. Ahí es donde la experiencia internacional puede aportar lecciones útiles.
El análisis de escenarios no debería convertirse en un ejercicio aislado de cumplimiento. Debe conectarse con la materialidad, los supuestos financieros, la administración de riesgos, los controles, la estrategia y las decisiones de la organización.
El objetivo final no debería ser producir un mejor reporte climático. Debería ser tomar mejores decisiones financieras en un entorno en el que el clima se está convirtiendo, cada vez más, en una variable económica y financiera.
ContactoCarlos Arocha es Fellow de la Society of Actuaries (FSA), fundador y socio director de Arocha & Associates y Consejero de la Presidencia de la Asociación Mexicana de Auditoría al Desempeño, S. C.
Más información: https://ArochaAndAssociates.ch
Fuentes principales[1] CINIF. Informe Anual 2023 — desarrollo y entrada en vigor de las NIS A-1 y B-1. https://www.cinif.org.mx/assets/informes/informe_anual_2023.pdf
[2] Diario Oficial de la Federación / CNBV. Resolución que modifica las disposiciones de carácter general aplicables a las emisoras de valores y a otros participantes del mercado de valores, Artículo 82 Bis y transitorios. https://www.dof.gob.mx/abrirPDF.php?anio=2025&archivo=28012025-MAT.pdf&repo=repositorio%2F
[3] IFRS Foundation. IFRS S2 Climate-related Disclosures — overview and requirements. https://www.ifrs.org/issued-standards/ifrssustainability-standards-navigator/ifrs-s2-climate-related-disclosures/
[4] IFRS Foundation. Climate resilience and climate-related scenario analysis requirements in IFRS S2. https://www.ifrs.org/supportingimplementation/supporting-materials-for-ifrs-sustainability-disclosure-standards/ifrs-s2/webcast-climate-resilience-scenario-analysis/
[5] FINMA. FINMA publishes new “Nature-related financial risks” circular. https://www.finma.ch/en/news/2024/12/20241207-mm-rs2026-01-naturbezogene-finanzrisiken/
[6] CINIF. Guías de aplicación — NIS B-1, controles internos y trazabilidad. https://cinif.org.mx/exclusivo_guias.php